
Berufliche Vorsorge: steuerliche Behandlung und Steuervorteile
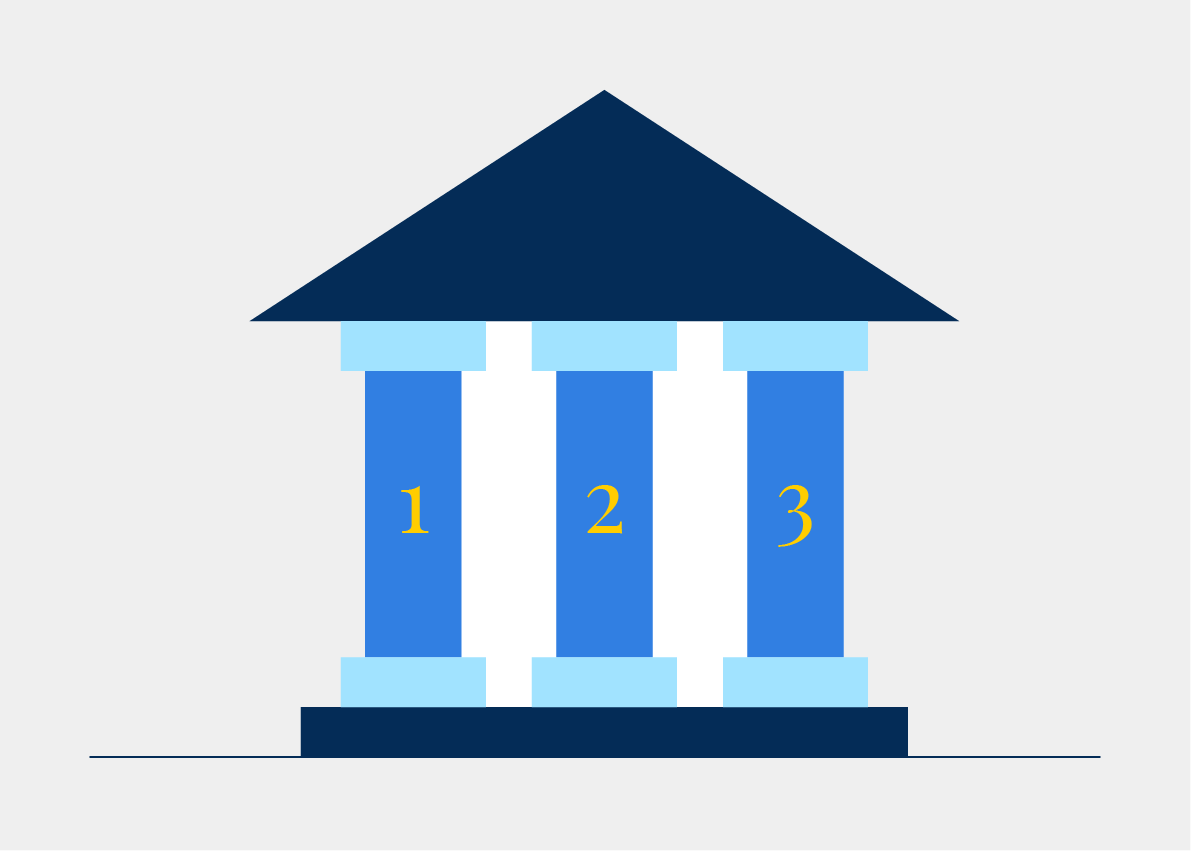
Die berufliche Vorsorge (BVG) bildet die zweite Säule des schweizerischen Vorsorgesystems, neben der ersten Säule (AHV/IV) und der dritten Säule (private Vorsorge). Sie beruht auf dem Arbeitsverhältnis zwischen Arbeitnehmenden und Unternehmen und wird deshalb als «beruflich» bezeichnet. In diesem Artikel betrachten wir die steuerliche Behandlung der BVG-Beiträge und die Steuervorteile für Arbeitgeber und Arbeitnehmende.
Gesetzliche Grundlagen der beruflichen Vorsorge
Arbeitgeber, die in ihrem Unternehmen dem BVG obligatorisch unterstellte Arbeitnehmende beschäftigen, sind gesetzlich verpflichtet, sich einer im Register für die berufliche Vorsorge in der Schweiz eingetragenen Vorsorgeeinrichtung anzuschliessen und ihre Mitarbeitenden zu versichern.
Der Arbeitgeber kann sich mehreren Vorsorgeeinrichtungen anschliessen, je nach Personalstruktur und je nach der Struktur, die das Unternehmen seiner beruflichen Vorsorge geben möchte.
Steuerliche Rahmenbedingungen der Vorsorgeeinrichtungen
Das Bundesgesetz über die berufliche Vorsorge (BVG) legt fest, dass Vorsorgeeinrichtungen des privaten oder öffentlichen Rechts mit juristischer Persönlichkeit befreit sind von:
- direkten Bundessteuern
- Kantons- und Gemeindesteuern
- Erbschafts- und Schenkungssteuern der Kantone und Gemeinden
Soweit ihre Einkünfte und Vermögenswerte ausschliesslich der beruflichen Vorsorge dienen. (Art. 80 BVG)
Steuerliche Behandlung der ordentlichen BVG-Beiträge
Die Pflicht des Arbeitgebers, sich einer anerkannten Vorsorgeeinrichtung anzuschliessen, bedeutet, dass er 100% der Beiträge an die Einrichtung entrichten muss, sowohl seinen eigenen Anteil als auch den Anteil seiner Arbeitnehmenden. Den Anteil jeder einzelnen arbeitnehmenden Person zieht er anschliessend vom Lohn ab.
Die steuerliche Behandlung dieser Aufwendungen gemäss Art. 80 ff. BVG erlaubt den Abzug der Vorsorgebeiträge. Der Arbeitgeber verbucht seinen an die Vorsorgeeinrichtung bezahlten Beitragsanteil als Personalaufwand, während den Arbeitnehmenden die Beiträge vom Lohn abgezogen werden; diese werden daher bei der Berechnung ihres steuerbaren Einkommens nicht berücksichtigt, da sie steuerlich abzugsfähig sind.
Daraus geht hervor, dass alle für eine Vorsorgeeinrichtung bestimmten Beiträge steuerfrei sind.
Freiwillige Beiträge (Einkäufe) in die berufliche Vorsorge
Freiwillige Einkäufe sind zusätzliche Kapitaleinzahlungen, die eine einer Vorsorgeeinrichtung angeschlossene arbeitnehmende Person auf ihr Vorsorgekonto leisten kann, um allfällige Lücken zu schliessen oder einfach die künftige Rente zu verbessern.
Wichtigste Vorteile
- Vollständige Abzugsfähigkeit: Der einbezahlte Betrag kann vollständig vom steuerbaren Einkommen abgezogen werden, was die Steuerbelastung im Jahr des Einkaufs entsprechend senkt.
- Schliessen allfälliger «Vorsorgelücken», die im Laufe des Erwerbslebens naturgemäss entstehen.
- Erhöhung der Vorsorgeleistungen: Das angesparte Kapital und damit die künftige Rente steigen.
Tipp: Vor einem Einkauf sind die Limiten, die Reglemente der Vorsorgeeinrichtung und mögliche Einschränkungen (wie Sperrfristen vor dem Kapitalbezug) zu prüfen.
Arbeitgeberbeitragsreserven im BVG
Zur Erhöhung der Flexibilität, der finanziellen Stabilität oder zu Planungszwecken (…) kann der Arbeitgeber eine Beitragsreserve bilden (die sogenannte Arbeitgeberbeitragsreserve). Auf diese Weise werden die künftigen Aufwendungen der zweiten Säule, die an die Vorsorgeeinrichtung zu leisten sind, im Voraus zurückgestellt. Dieser Mechanismus ermöglicht es dem Unternehmen beispielsweise, sich in Jahren finanzieller Engpässe von der Beitragszahlung zu befreien oder für geplante Investitionen auf grössere Mittel zurückgreifen zu können, ohne sich um die Finanzierung des BVG kümmern zu müssen. In diesen beiden «Beispielszenarien» würden die Leistungen der zweiten Säule über die dafür vorgesehene Reserve finanziert, was die Rechnung des Unternehmens in bestimmten Jahren faktisch entlastet.
Auch die Arbeitgeberbeitragsreserve ist steuerfrei. Dieser Aspekt ist bei planerischen Überlegungen sicherlich entscheidend (…).
Dabei ist den steuerlichen Bestimmungen des Bundes und des Sitzkantons des Unternehmens für diesen besonderen Vorsorgebeitrag grösste Aufmerksamkeit zu schenken.
Überobligatorische Vorsorgepläne und Zusatzpläne
Das Gesetz legt Mindestparameter für die berufliche Vorsorge fest. Den Vorsorgeeinrichtungen steht es jedoch frei, Leistungen anzubieten, die über die gesetzlichen Mindestanforderungen hinausgehen. Diese Leistungen finden sich in Vorsorgeplänen mit folgenden Bezeichnungen:
- Überobligatorische Pläne: Sie bieten Versicherungs- und Beitragsgarantien, die über die gesetzlichen Mindestparameter hinausgehen.
- Zusatzpläne, die zum Basis- oder Grundplan hinzukommen und der versicherten Person zusätzliche Leistungen sichern.
Diese ergänzenden Formen entsprechen dem Bedürfnis, sich bestmöglich zu versichern und die Vorsorge der Arbeitnehmenden angemessen zu schützen. Es liegt im Ermessen des Arbeitgebers, diese Optionen zu beurteilen.
Steuervorteile für Arbeitnehmende
Steuerlich bieten diese Instrumente erhebliche Vorteile:
- höhere Beiträge an die eigene Vorsorge (vom Einkommen abgezogen),
- eine grössere Lücke, die durch freiwillige Einkäufe geschlossen werden kann, wodurch sich die Steuerabzüge maximieren lassen.
Befreiung der Vorsorgeguthaben von der Vermögenssteuer
Ein keineswegs unwesentliches Detail, über das jedoch oft nicht nachgedacht wird, ist die Befreiung der Vorsorgeguthaben von der Vermögenssteuer. Wie die einbezahlten Beiträge sind nämlich auch die persönlichen Guthaben der Arbeitnehmenden, die von den Vorsorgeeinrichtungen gehalten werden, von Steuern befreit.
Dies gilt sowohl für Guthaben in der zweiten Säule als auch für jene in der dritten Säule.
Steuerbelastung der Leistungen aus der zweiten Säule
Ist der Zeitpunkt gekommen, auf das Vorsorgevermögen zuzugreifen, muss die Besteuerung der Ersparnisse berücksichtigt werden.
In der zweiten Säule gibt es zwei Bezugsformen der Guthaben: Rente und Kapital.
Bezug des BVG-Guthabens als Rente
Der Bezug als Rente wird steuerlich genau wie ein Erwerbseinkommen behandelt; er unterliegt somit nach allfälligen Abzügen der Einkommenssteuer. Das Vermögen verbleibt in diesem Fall bei der Vorsorgeeinrichtung und unterliegt nicht der Vermögenssteuer.
Bezug des BVG-Guthabens als Kapital
Beim Bezug als Kapital wird dieses einer einmaligen Besteuerung unterzogen, getrennt von den übrigen Einkünften und zu einem Vorzugssatz. Nach der Auszahlung fliesst der Betrag in das Privatvermögen und unterliegt in den Folgejahren der Vermögenssteuer.
Fazit
Das schweizerische Vorsorgesystem, insbesondere die zweite Säule, bietet klare und konkrete Instrumente, die äusserst vorteilhafte steuerliche Hebel nutzen. Jeder Schritt in diesem Bereich muss von umfassendem Fachwissen und der Analyse durch eine Expertin oder einen Experten begleitet werden.
Die kantonalen Steuerbehörden überwachen die Handhabung von Einkäufen und Reserven genau. Vorgänge, die nicht mit dem Gesetz oder der kantonalen Praxis übereinstimmen, können beanstandet werden, gegebenenfalls mit Nachsteuerforderungen oder Sanktionen.
Spezialisierte Beratung mit Assidu
Die Vorsorgeplanung ist ein komplexer Prozess, der spezifische Kenntnisse in rechtlichen, steuerlichen und versicherungstechnischen Fragen erfordert. Assidu bietet eine Beratung von höchster Qualität und Exzellenz mit hohen Sicherheitsstandards und verfügt über:
- Ein Expertenteam: Assidu stellt Spezialistinnen und Spezialisten zur Verfügung, die mit fortschrittlichen Analyseinstrumenten arbeiten, um individuelle und den geltenden Vorschriften entsprechende Lösungen zu gewährleisten.
- Begleitung Schritt für Schritt: von der Wahl der Vorsorgeeinrichtung über die Festlegung überobligatorischer oder ergänzender Pläne und die Abwicklung freiwilliger Einkäufe bis hin zur Unterstützung bei den heiklen steuerlichen Fragen im Zusammenhang mit diesen besonderen Vorgängen.
Artikel verfasst von:
Maurizio Reichlin
Versicherungsfachmann mit eidg. Fachausweis*Ansprechpartner Assidu Einzelleben für das Tessin*