
Die Steuervorteile der Schweizer Vorsorge
In der Schweiz bietet das auf drei Säulen beruhende Vorsorgesystem nicht nur finanzielle Sicherheit für den Ruhestand, sondern auch interessante Möglichkeiten, Steuern zu sparen. Mit Blick auf das Jahr 2025 ist es wichtig, die neuen Abzugslimiten und die Steuervorteile zu kennen, die sowohl für in der Schweiz wohnhafte Personen als auch für Grenzgängerinnen und Grenzgänger erzielbar sind.
Dieser Artikel beleuchtet die Unterschiede zwischen der zweiten Säule (berufliche Vorsorge) und der dritten Säule (private Vorsorge) und konzentriert sich dabei auf die steuerlichen Neuerungen und die Sparmöglichkeiten für Ansässige und Grenzgänger.
Steuervorteile der zweiten Säule (berufliche Vorsorge)
Die zweite Säule ist für Arbeitnehmende obligatorisch, deren Einkommen einen bestimmten Schwellenwert übersteigt. Ab dem 1. Januar 2025 liegt die neue Eintrittsschwelle bei CHF 22’680 pro Jahr (3/4 der neuen maximalen jährlichen AHV-Rente von CHF 30’240).
Bedeutung freiwilliger Einkäufe in die zweite Säule (Pensionskasse):
- Vorsorgelücken schliessen: um allfällige Beitragslücken aufgrund eines späten Berufseinstiegs, Auslandaufenthalten oder anderer Unterbrüche der Beitragszahlungen zu decken.
- Steuerplanung optimieren: durch die Senkung der Steuerlast mittels Einzahlungen in die Pensionskasse.
- Das Altersguthaben erhöhen: Dank des Zinseszinseffekts wächst der Wert des angesparten Guthabens zusätzlich.
- Frühpensionierung ermöglichen: durch die Verbesserung der Leistungen bei einem vorzeitigen Altersrücktritt, sei es als Rente oder als Kapital.
- Den überobligatorischen Plan nutzen: durch Einkäufe über das gesetzliche Minimum hinaus, um die eigene Deckung zu erhöhen.
- Lücken aus Vorbezügen ausgleichen: etwa aus Vorbezügen für den Erwerb von Wohneigentum oder die Gründung eines Unternehmens oder um bei einer Scheidung geteilte Guthaben auszugleichen
Simulation eines freiwilligen Einkaufs in die Pensionskasse:
Angaben zur versicherten Person:
- Wohnsitz: Bellinzona
- Alter bei Antritt einer festen Anstellung: 35 Jahre
- Dauer der Vorsorgelücke: 10 Jahre (vom 25. bis zum 35. Altersjahr), in denen keine Beiträge in die zweite Säule geleistet wurden.
- Steuerbares Nettoeinkommen: CHF 70’000
Da diese Person eine Beitragslücke von 10 Jahren aufweist, ist gemäss Vorsorgereglement ein freiwilliger Einkauf von bis zu 10 Beitragsjahren zulässig, um diese Lücke zu schliessen.
Die gesetzlichen Beiträge und freiwilligen Einkäufe bei anerkannten Vorsorgeeinrichtungen sind in den folgenden Gesetzen und Verordnungen geregelt:
- Bundesgesetz über die direkte Bundessteuer (Art. 33 Abs. 1 Bst. d DBG)
- Bundesgesetz über die Harmonisierung der direkten Steuern der Kantone und Gemeinden (Art. 9 StHG)
- Verordnung über die steuerliche Abzugsberechtigung für Beiträge an anerkannte Vorsorgeformen (Art. 1 BVV 3)
Simulation der Steuerersparnis bei einer Einzahlung von CHF 10’000 in die Pensionskasse:
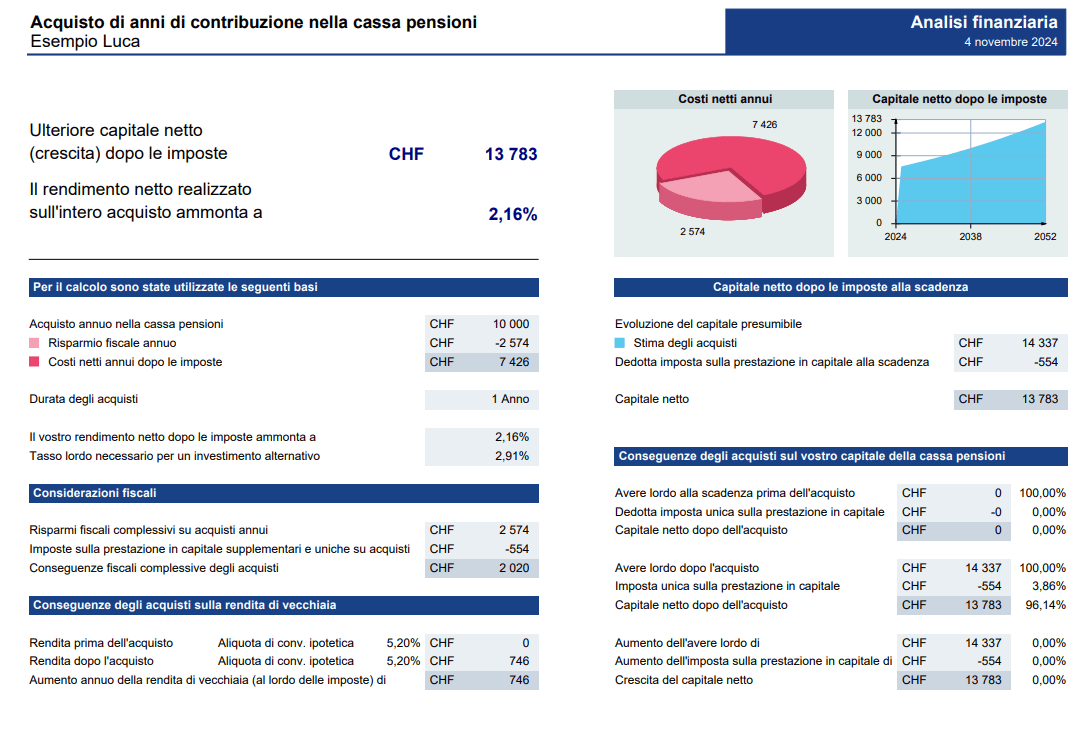
Dieses Beispiel zeigt, dass ein freiwilliger Einkauf in die Pensionskasse nicht nur das Alterskapital erhöht, sondern auch unmittelbare steuerliche Vorteile bietet, wie:
- Steuerersparnis: eine Nettosteuerersparnis von CHF 2’020 dank des Steuerabzugs.
- Wachstum des Nettokapitals: Nach Steuern erreicht das Nettokapital CHF 13’783.
- Nettogewinn: Mit einer Nettorendite von 2.16% nach Steuern erhöht die Einzahlung das Altersvermögen wirksam.
Einschränkungen beim Einkauf in die Pensionskasse:
- Maximaler Einkaufsbetrag: Dieser ist im letzten BVG-Ausweis angegeben.
- Rückzahlung von Freizügigkeitsleistungen: Wurden in der Vergangenheit Freizügigkeitsleistungen bezogen, müssen diese zurückbezahlt werden, bevor von den Steuervorteilen eines Einkaufs profitiert werden kann.
- Vorbezug für Wohneigentum: Wurde in der Vergangenheit Kapital für den Erwerb von Wohneigentum bezogen, muss der Betrag vollständig zurückbezahlt werden, bevor neue freiwillige Einkäufe getätigt werden können.
- Dreijährige Sperrfrist: Freiwillige Einkäufe in die Pensionskasse unterliegen einer dreijährigen Sperrfrist, während der sie nicht in Kapitalform bezogen werden können; möglich ist nur ein Bezug als Rente.
Nützliche Tipps:
- Pensionskassenausweis prüfen: Bevor Sie Beitragsjahre einkaufen, empfiehlt es sich, den letzten Pensionskassenausweis zu prüfen, um den maximalen Einkaufsbetrag und die aktuelle Vorsorgesituation zu ermitteln.
- Fachberatung einholen: Lassen Sie sich von einer Vorsorgefachperson beraten, um die Machbarkeit des Einkaufs im Hinblick auf Ihre finanzielle Situation und Ihre Pensionierungsziele zu beurteilen.
- Unternehmensinhaber: Wer ein Unternehmen besitzt, sollte die Einzahlung nicht über ein Geschäftskonto, sondern über ein Privatkonto vornehmen.
- Kapitalprojektionen: Fordern Sie bei der Pensionskasse Projektionen des künftigen Kapitals an, um Ihre Pensionierung bestmöglich zu planen, die Einzahlungen zu optimieren und die Szenarien Rente und Kapital zu beurteilen.
- Zinseszinseffekt: Ein höheres Kapital sorgt dank des Zinseszinses langfristig für eine bessere Rendite. Derzeit beträgt der garantierte Zinssatz auf dem obligatorischen Teil mindestens 1.25%, während die Rendite auf dem überobligatorischen Teil um 0.5% schwanken kann, jedoch nicht garantiert ist.
Steuerersparnis in der gebundenen dritten Säule 3a (private Vorsorge)
Zulässige maximale Abzüge 2025:
- Arbeitnehmende (einer Pensionskasse angeschlossen): CHF 7’258/Jahr
- Selbstständigerwerbende (keiner Pensionskasse angeschlossen): CHF 36’288 oder höchstens 20% des Einkommens
Im Gegensatz zur zweiten Säule ist die dritte Säule in der Regel individuell und freiwillig. Ihr Vorteil besteht darin, dass auch Personen mit bescheidenem Einkommen einen kleinen monatlichen Betrag einzahlen können – ab CHF 100 pro Monat (CHF 1’200 pro Jahr) bis zu maximal rund CHF 604 pro Monat (CHF 7’258 pro Jahr).
Prämie und Individualisierung: Die Höhe der Einzahlung in die dritte Säule richtet sich nach den persönlichen Bedürfnissen und dem für das Sparen verfügbaren Einkommensanteil. Diese Flexibilität ermöglicht es, die Vorsorgebeiträge dem eigenen Bedarf anzupassen und so zur künftigen finanziellen Sicherheit beizutragen, ohne übermässige Mittel zu binden.
Die Steuervorteile sind folgende
- Vollständige Abzugsfähigkeit (100% der Beiträge vom steuerbaren Einkommen)
- Befreiung von Vermögens- und Einkommenssteuern (während der Sparphase)
- Reduzierte Besteuerung beim Bezug wie in der 2. Säule (vorteilhafter Steuersatz)
Berechnungsbeispiel:
Luca, mit einem steuerbaren Nettoeinkommen von CHF 70’000 und einem steuerbaren Vermögen von CHF 50’000, zahlt CHF 7’000 in seine Säule 3a ein.
- Neues steuerbares Einkommen: CHF 63’000 (nach der Einzahlung).
- Steuerersparnis: CHF 1’802 für das Jahr.
Simulation mit steuerlichem Einkommensvergleich:
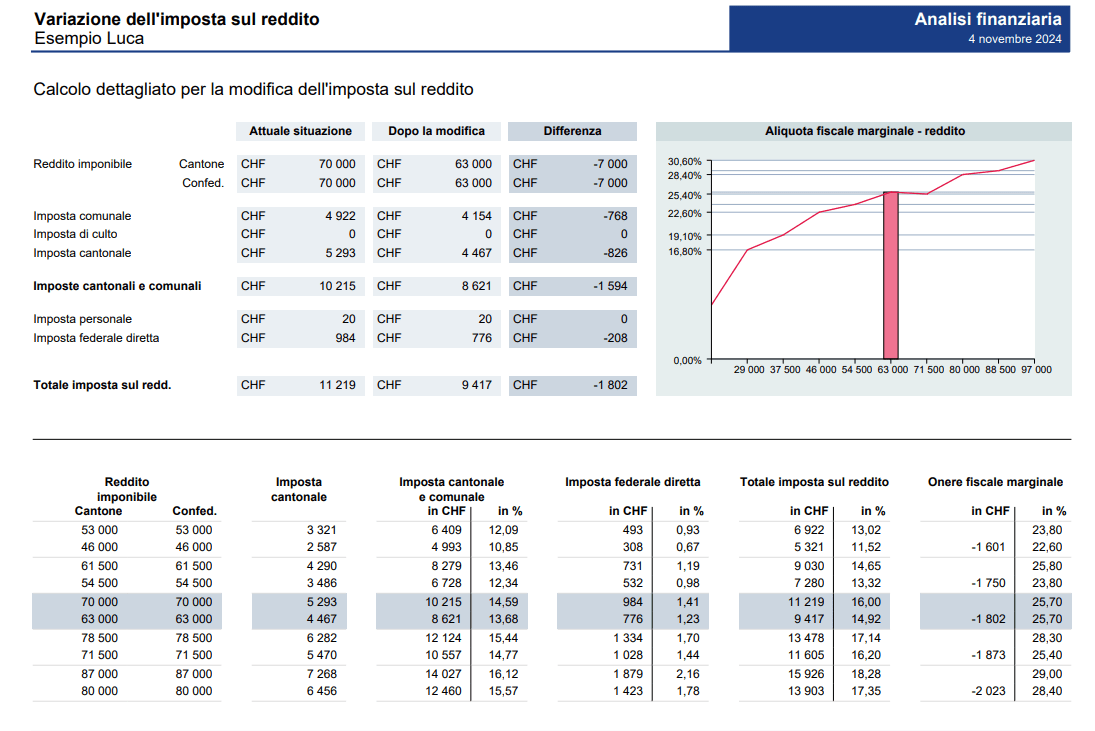
Wie die Grafik zeigt, führt die Senkung des steuerbaren Einkommens zu einem tieferen Steuersatz und damit zu einer Steuerersparnis von CHF 1’802 in einem einzigen Jahr.
Nützliche Tipps:
- Vorsorgeanalyse: Bevor Sie eine Police der dritten Säule abschliessen, ist es unerlässlich, Ihre Vorsorgebedürfnisse eingehend zu analysieren und eine sorgfältige Pensionsplanung vorzunehmen, einschliesslich aller erforderlichen Unterlagen.
- Persönliche Ziele immer angeben: Erwerb von Wohneigentum, Wegzug ins Ausland, Frühpensionierung, Heirat oder der Wunsch, ein eigenes Unternehmen zu gründen.
- Den finanziellen Bedarf zur Deckung der individuellen und familiären Risiken berücksichtigen, wie:
- Erwerbsunfähigkeit infolge Krankheit oder Unfall auf kurze / mittlere / lange Sicht
- Tod infolge Krankheit oder Unfall
- Alter, sowohl gemeinsam als auch alleinstehend (unterschiedliche Bestimmungen zwischen erster und zweiter Säule, wenn ein Ehegatte nach der Pensionierung verstirbt)
- Arbeitslosigkeit / fehlendes Einkommen
- Jährliches Finanzbudget: Erstellen Sie ein jährliches Finanzbudget (fixe und variable Kosten) und legen Sie einen frei verfügbaren Anteil für das Sparen und die Deckung der oben genannten Risiken fest
- Nicht aufschieben: Es ist entscheidend, die Planung sofort anzugehen, denn sobald ein Risikofall eingetreten ist, lässt er sich kaum noch beheben.
- Auf erfahrene Beraterinnen und Berater setzen: Die Komplexität der Vorsorgethemen erfordert die Unterstützung erfahrener Fachleute, die bedarfsgerechte Lösungen und eine angemessene Betreuung bieten können.
Steuervorteile für Grenzgänger: Rückforderung der Quellensteuer
Grenzgängerinnen und Grenzgänger, die in der Schweiz arbeiten und in einem Nachbarland wohnen, können von zusätzlichen Steuervorteilen im Zusammenhang mit der zweiten und dritten Säule profitieren. Ein Teil der in der Schweiz bezahlten Quellensteuer kann dank der Beiträge an die dritte Säule und in gewissen Fällen an die zweite Säule zurückgefordert werden, indem diese im Wohnsitzland deklariert werden.
Vorgehen zur Rückforderung der Quellensteuer:
- Einreichungsfrist: Der Antrag muss bis zum 31. März des Folgejahres eingereicht werden.
- Antrag auf Berichtigung: Für freiwillige Beiträge an die zweite und dritte Säule kann eine Berichtigung der Quellenbesteuerung beantragt werden, indem das Formular 2 ausgefüllt wird, das auf der Website des Kantons Tessin unter folgendem Link verfügbar ist: Richiesta di correzione dell’imposizione alla fonte – DC (DFE) – Repubblica e Cantone Ticino
Fazit
Die zweite und dritte Säule sichern nicht nur eine solidere Altersvorsorge, sondern bieten auch hervorragende Möglichkeiten zur Steuerersparnis, die durch die neuen Limiten 2025 noch verstärkt werden. Für Ansässige wie für Grenzgänger stellt die Vorsorgeplanung eine wirksame Strategie zur Optimierung der Steuerlast dar. In die dritte Säule zu investieren und die Vorteile der zweiten Säule zu nutzen, ist ein Entscheid, der es ermöglicht, der Zukunft gelassener entgegenzusehen – mit Steuerersparnissen heute und finanzieller Tragfähigkeit morgen.
Artikel verfasst von
Stefano Radaelli
Versicherungs- und Vorsorgeberater
Sozialversicherungs-Fachmann mit eidgenössischem Fachausweis